


Aiuto - Domande / Risposte
Antiriciclaggio
- Quali obblighi francesi antiriciclaggio aiuta a seguire Tempolia?
- Come preparare identificazione e giustificativi di un fascicolo antiriciclaggio?
- Come registrare titolari effettivi e rappresentanti nel fascicolo antiriciclaggio?
- Come valutare i rischi antiriciclaggio e leggere il radar Tempolia?
- Come documentare ricerche PEP, sanzioni e falsi positivi?
- Come sottoporre, approvare, rifiutare o riaprire un fascicolo antiriciclaggio?
- Come seguire revisioni, scadenze ed eventi di vigilanza antiriciclaggio?
- Come conservare, rileggere ed esportare le prove antiriciclaggio?
- Come preparare con Tempolia il questionario francese di esposizione dello studio?
In Francia, la LCB-FT riguarda il riciclaggio e il finanziamento del terrorismo. Il quadro comprende il Code monétaire et financier e le regole specifiche delle professioni interessate: non si tratta di un’unica «legge LAB».
Quali organizzazioni sono interessate?
- Professionisti contabili francesi (experts-comptables): sono soggetti agli obblighi antiriciclaggio e applicano in particolare la norma professionale NPLAB per organizzare l’adeguata verifica, la valutazione dei rischi e il monitoraggio dei clienti.
- Avvocati: gli obblighi riguardano le attività previste dall’articolo L. 561-3, tra cui determinate operazioni immobiliari o finanziarie, la costituzione o gestione di società e la consulenza fiscale. I procedimenti giudiziari e le consulenze giuridiche beneficiano di eccezioni, in particolare per la segnalazione di operazioni sospette, alle condizioni previste da tale articolo. Quando è richiesta, la segnalazione passa attraverso il presidente dell’ordine (bâtonnier).
- Società di servizi informatici (ESN) e studi di ingegneria: le prestazioni informatiche, di consulenza o di ingegneria non li assoggettano, da sole, agli obblighi antiriciclaggio. Occorre verificare se un’attività effettivamente esercitata rientra nell’elenco dell’articolo L. 561-2.
- Associazioni: la forma associativa e la ricezione di donazioni o sovvenzioni non creano, da sole, tale assoggettamento. Questo dipende dall’eventuale esercizio di un’attività rientrante nell’articolo L. 561-2.
Un’organizzazione non soggetta a tali obblighi può usare il monitoraggio antiriciclaggio di Tempolia per documentare la conoscenza di clienti o partner, verifiche, decisioni e revisioni, secondo la propria politica interna o gli impegni contrattuali. Ad esempio, una società informatica può documentare un nuovo cliente, uno studio di ingegneria un committente e un’associazione un partner o finanziatore. Il monitoraggio volontario non rende l’organizzazione soggetta agli obblighi di legge e non estende la NPLAB a queste attività.
Aprire il monitoraggio antiriciclaggio
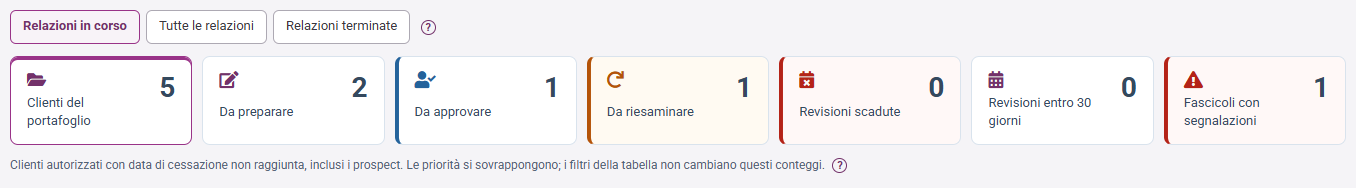
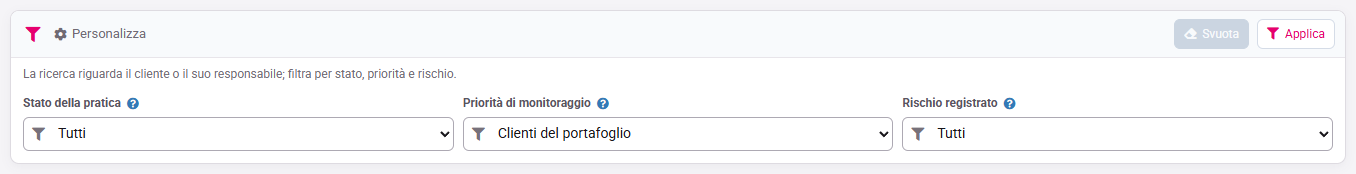
Andare in Clienti > Adeguata verifica AML. Il portafoglio mostra le relazioni in corso secondo la data di cessazione del cliente. Scegliere Tutte le relazioni o Relazioni terminate per consultare il passato. Le schede aprono preparazioni, decisioni pendenti, riesami, revisioni scadute o prossime e segnalazioni. Le priorità si sovrappongono: i conteggi non si sommano. Se manca la voce, far verificare attivazione AML e diritti.
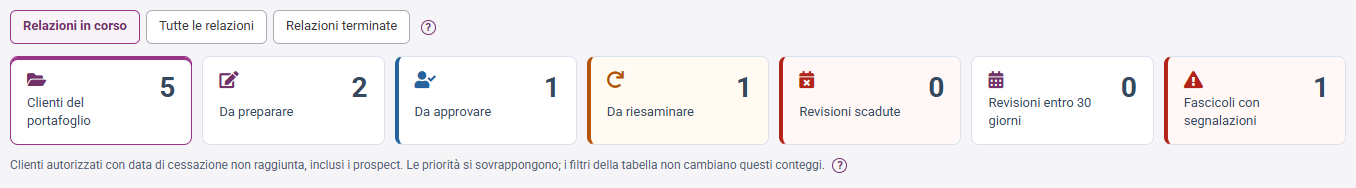
Nella colonna Azioni, selezionare lo scudo per aprire il fascicolo nella scheda AML del cliente. Il nome del cliente e l’icona della persona aprono la scheda generale. Il collegamento Monitoraggio antiriciclaggio del portafoglio nel fascicolo ripristina l’ambito delle relazioni e i filtri iniziali.
Preparare, decidere e monitorare
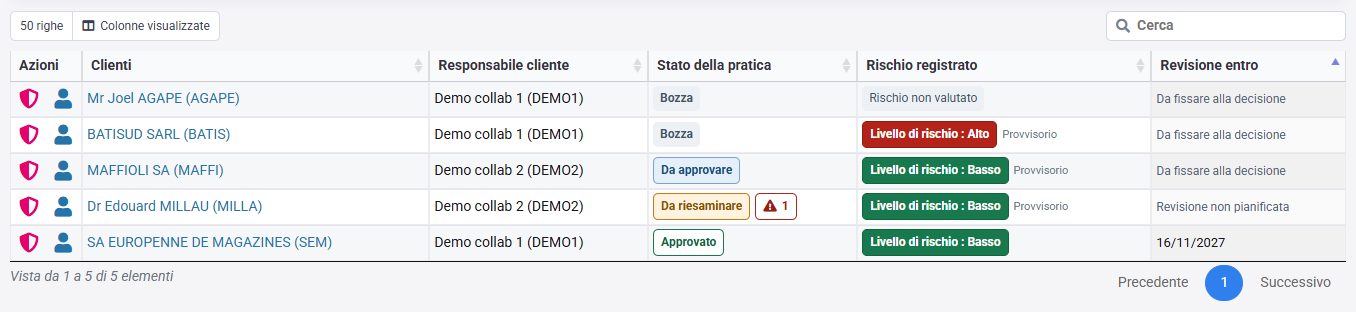
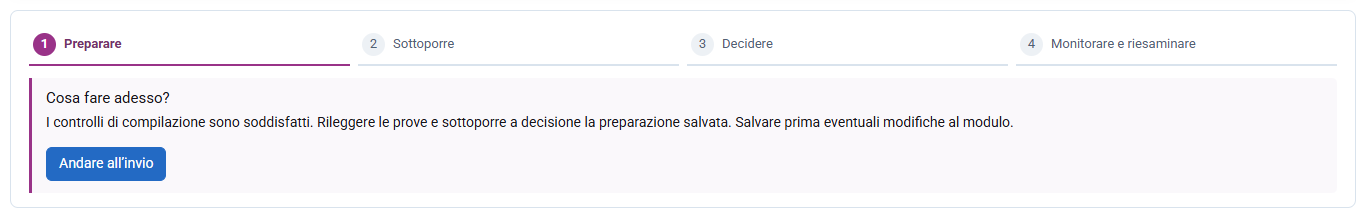
La sequenza Preparare / Inviare / Decidere / Monitorare e riesaminare indica la fase del fascicolo. Il riquadro « Cosa fare adesso? » propone il controllo o il comando utile in base allo stato e ai diritti.
Aprire un cliente per documentare identificazione, persone, titolari effettivi e quattro fattori di rischio. Il fascicolo è comune al cliente e ai suoi incarichi. La preparazione viene sottoposta a un approvatore abilitato, poi seguita durante la relazione. I cambiamenti significativi possono imporre una revisione anticipata.
Completare le verifiche professionali
Tempolia controlla la compilazione, organizza le decisioni e ne conserva la cronologia. La vostra organizzazione acquisisce e verifica i documenti, consulta le fonti su titolarità, PEP e sanzioni, valuta le operazioni e organizza procedure e formazione. Nessun registro esterno viene consultato automaticamente. Iniziare dalla conoscenza del cliente e dall’analisi dei rischi.
Fonti di riferimento
Code monétaire et financier - art. L. 561-2 / L. 561-3 · TRACFIN - professions du droit · TRACFIN - professions du chiffre · NPLAB
L’identificazione del cliente e degli eventuali titolari effettivi precede normalmente l’avvio della relazione. Aprire il cliente da Adeguata verifica AML.
Descrivere la relazione
Nella scheda AML del cliente, i collegamenti della preparazione portano alla Conoscenza del rapporto, alla titolarità effettiva e al controllo, alle Soggetti verificati, alla Classificazione motivata dei rischi e alle misure rafforzate. Usarli per raggiungere i campi interessati e aprire ogni blocco Persona per completarne i dettagli.
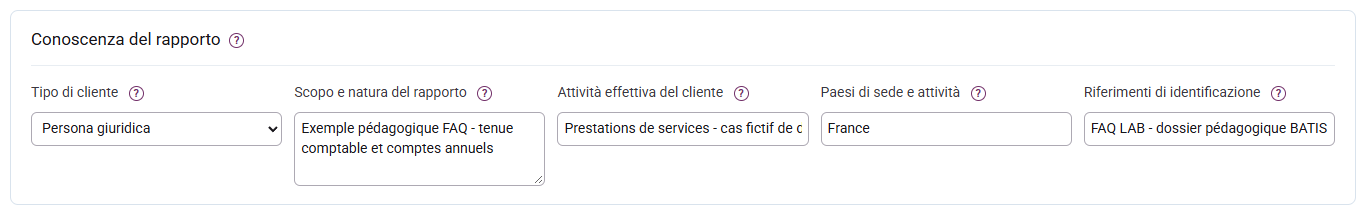
Nella Conoscenza del rapporto scegliere persona giuridica o fisica, poi indicare finalità dell’incarico, attività reale, paesi e riferimenti d’identificazione. La sola ragione sociale non descrive la relazione. Salvare la preparazione conserva i dati, senza approvare il fascicolo.
Raccogliere i documenti
Il collegamento alla raccolta cliente apre il circuito documentale esistente, secondo i diritti. Caricare o richiedere i giustificativi in tale circuito, poi riportare riferimenti che consentano di ritrovare le prove: documento, fonte, data o riferimento interno. Un riferimento scritto non dimostra né il caricamento né l’autenticità.

Identificare le persone interessate
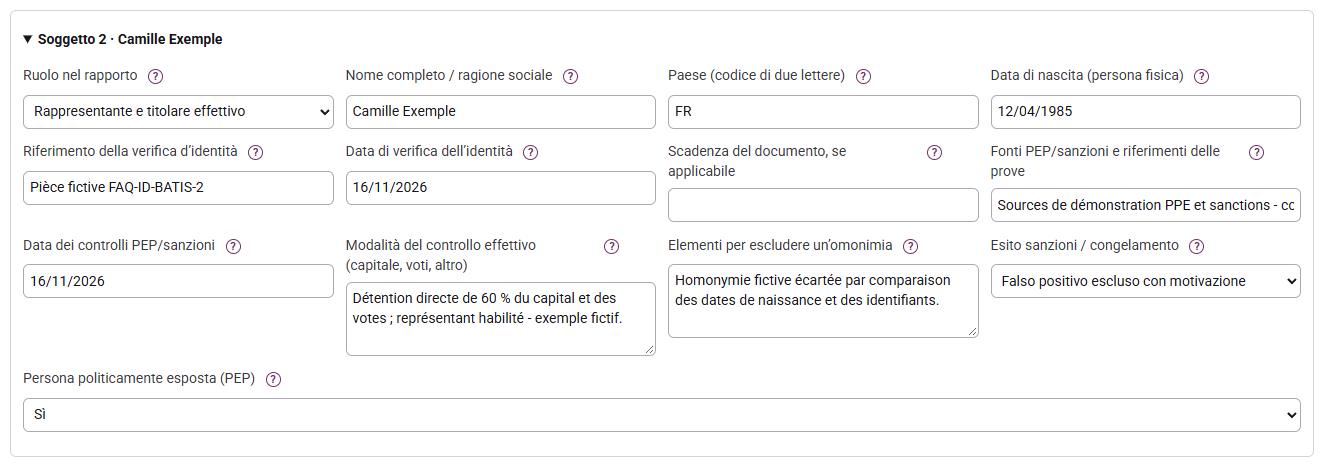
Conservare una riga Cliente, aggiungere rappresentanti e titolari richiesti, quindi indicare paese, nascita per una persona fisica, documento, data della verifica e scadenza se applicabile. Usare il ruolo combinato quando la stessa persona ricopre entrambi i ruoli. Il percorso accetta venti persone/entità: sottoporre a esame un fascicolo più esteso senza eliminare persone necessarie. Proseguire con i titolari effettivi.
Fonti di riferimento
Il titolare effettivo è una persona fisica. Per una società, i criteri includono una detenzione diretta o indiretta superiore al 25% del capitale o dei voti, oppure altro controllo previsto dai testi; altre strutture hanno criteri propri.
Documentare la ricerca
Dal portafoglio, usare lo scudo del cliente per aprire la scheda AML. Il collegamento alla titolarità effettiva e al controllo porta alla base d’identificazione; i ruoli individuali si compilano più in basso nelle Soggetti verificati.
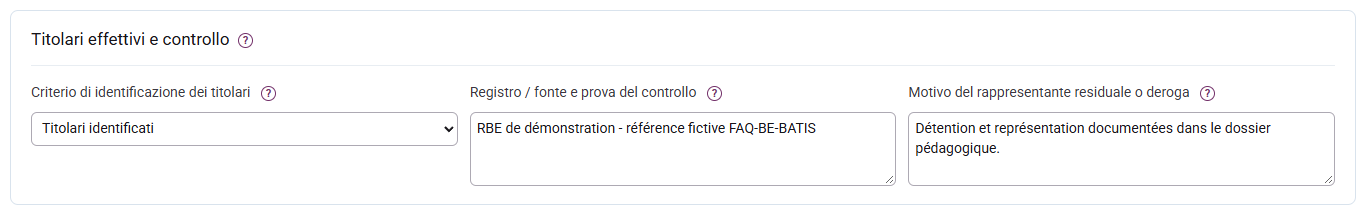
Aprire Adeguata verifica AML, poi titolarità effettiva e controllo. Scegliere la base d’identificazione e indicare registro/fonte e riferimento della prova. L’accesso al registro richiede abilitazione; Tempolia non lo consulta automaticamente. Esaminare le divergenze e i seguiti richiesti dalla propria procedura.
Distinguere i ruoli
Aggiungere le persone interessate. Scegliere rappresentante abilitato, titolare effettivo o ruolo combinato, spiegando la detenzione o il controllo individuato. Un dirigente non è automaticamente titolare effettivo. I commenti non ricostruiscono una catena di detenzione indiretta.
Motivare i casi particolari
Il ricorso al rappresentante legale in via residuale è condizionato, in particolare a ricerche infruttuose e all’assenza di sospetto: documentare le condizioni applicabili. In Tempolia motivare la scelta e inserire almeno una persona con ruolo combinato. Per il cliente persona fisica usare Non applicabile. Anche la deroga per società quotate richiede una motivazione. Proseguire con le ricerche PEP e sanzioni.
Fonti di riferimento
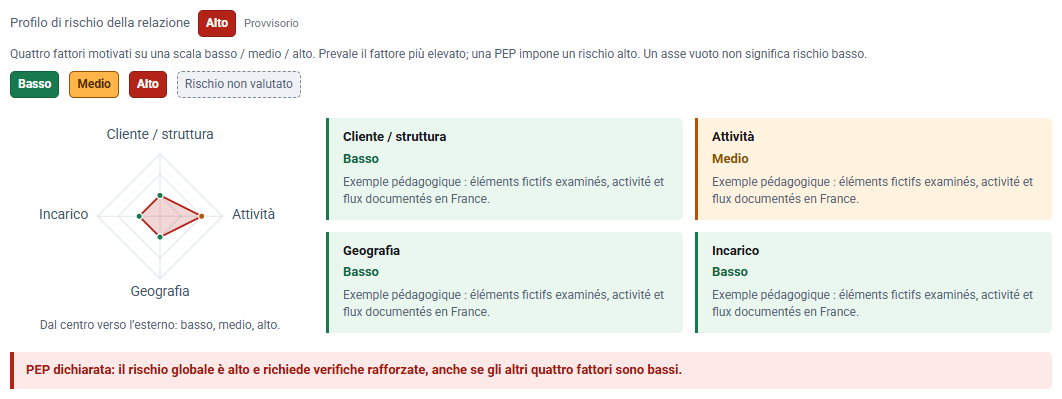
Il profilo riunisce quattro fattori motivati: cliente/struttura, attività, geografia e incarico. Serve a spiegare una valutazione, senza sostituire il giudizio professionale.
Indicare livello e motivazione
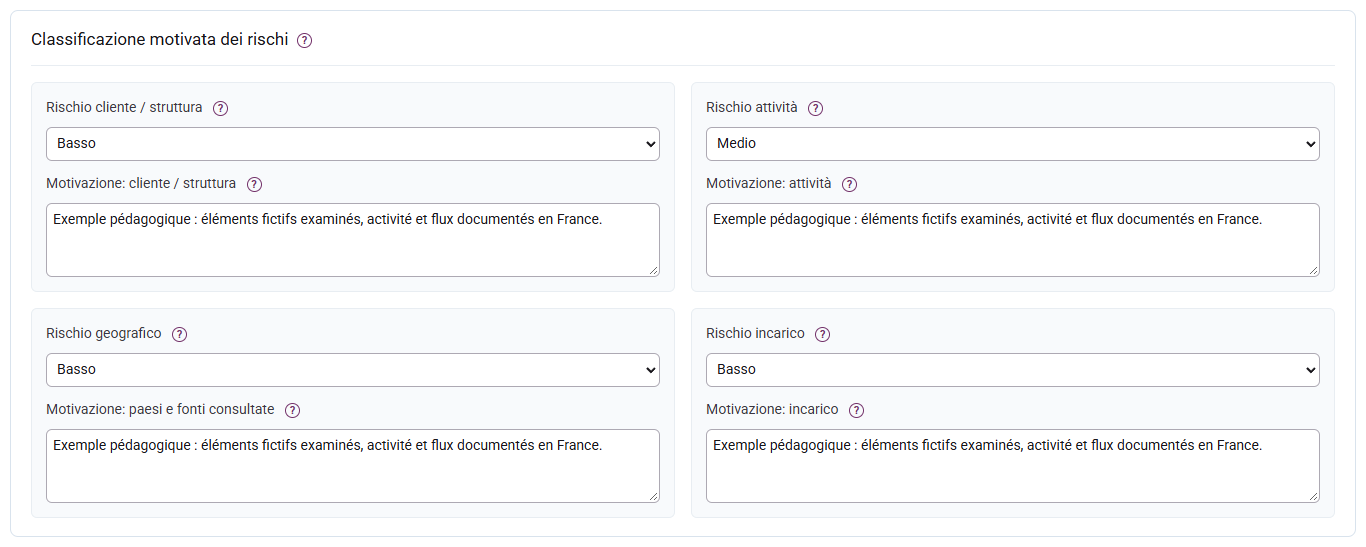
Il profilo di rischio e il radar si trovano nella sintesi in testa al fascicolo, insieme allo stato e alla scadenza della revisione. I quattro livelli e le motivazioni si compilano più in basso nella Classificazione motivata dei rischi. Il radar resta visibile anche su un fascicolo non valutato.
Per ogni fattore scegliere Basso, Medio o Alto e documentare fatti, fonti datate e ragioni. Un fattore assente non è basso. Un fascicolo senza alcun fattore né PEP resta non valutato; salvare i dati prima dell’invio.
Il verde indica un rischio basso, l’arancione un rischio moderato e il rosso un rischio elevato. Il grigio indica che il rischio non è stato valutato e non equivale a un rischio basso. Il colore del rischio resta distinto dallo stato del fascicolo: una relazione approvata può presentare un rischio elevato.
Leggere radar e livello globale
Dal centro verso l’esterno, le tre posizioni indicano basso, medio e alto, non percentuali. Il poligono si chiude soltanto quando tutti i quattro assi sono compilati. Tempolia conserva il massimo senza media attenuante; una PEP impone il livello alto anche con quattro assi bassi. L’anteprima cambia durante la compilazione e segnala i dati non salvati.
Adattare le verifiche
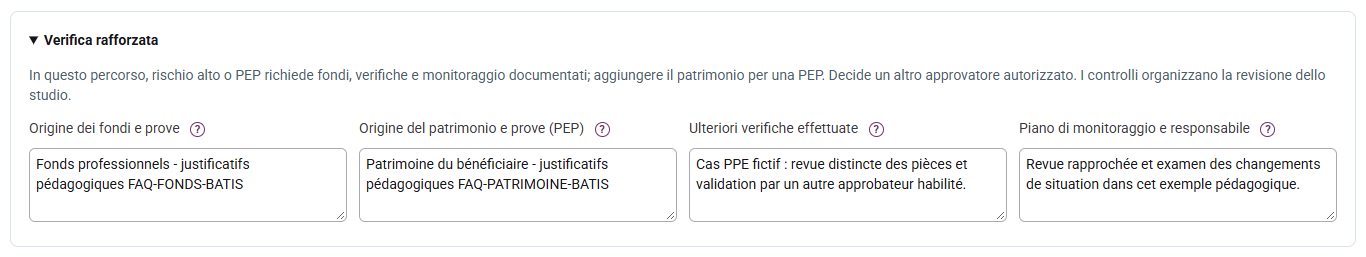
Nel percorso il rischio basso mantiene la vigilanza standard. Il rischio alto richiede origine dei fondi, misure rafforzate e piano di monitoraggio; per una PEP anche l’origine del patrimonio. Decide un altro approvatore abilitato. I limiti predefiniti di 365 / 180 / 90 giorni sono regole interne configurabili, non scadenze legali universali. Vedere la decisione e il monitoraggio.
Una PEP è una persona fisica esposta per funzioni previste dai testi, con i familiari e gli associati interessati. Una società non è essa stessa PEP. Tale qualità non implica sanzioni né la commissione di un reato.
Registrare le ricerche effettuate
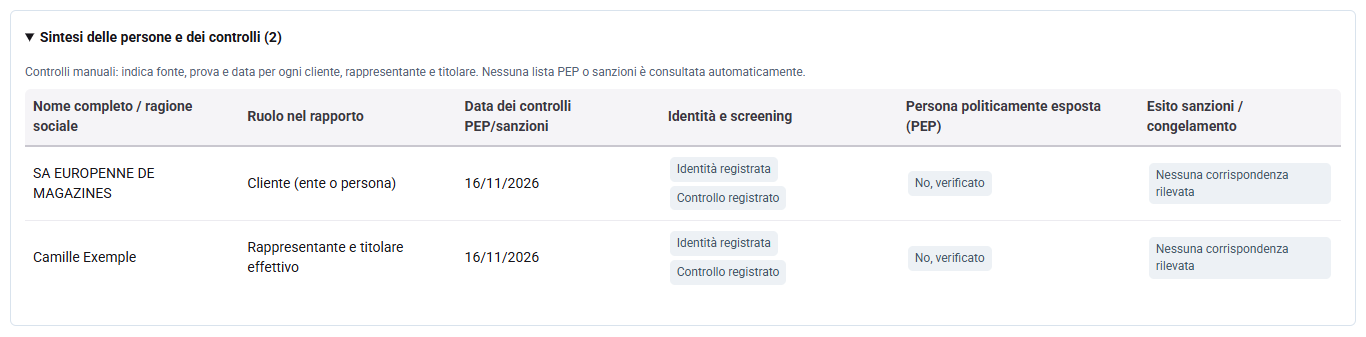
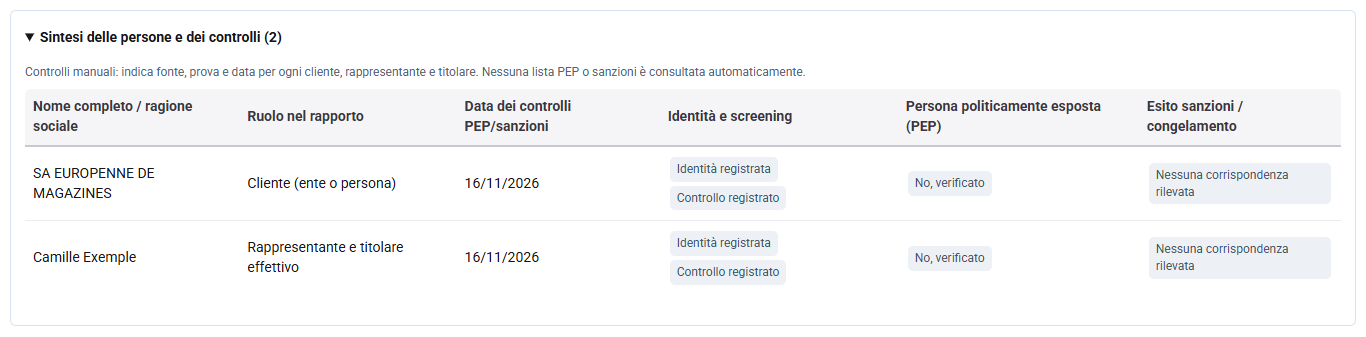
Aprire Sintesi delle persone e dei controlli per rileggere ruoli, date e risultati dichiarati. Per completare o correggere una ricerca, aprire la persona corrispondente nella preparazione; nei fascicoli inviati o approvati la preparazione si consulta in Informazioni e prove esaminate.
Per ogni persona o entità indicare fonte, riferimento della prova e data della ricerca. Selezionare i risultati PEP e sanzioni dopo una verifica reale: Tempolia non ricerca nomi. La sintesi mostra controlli compilati e anomalie, senza certificare i risultati.
Esaminare una corrispondenza
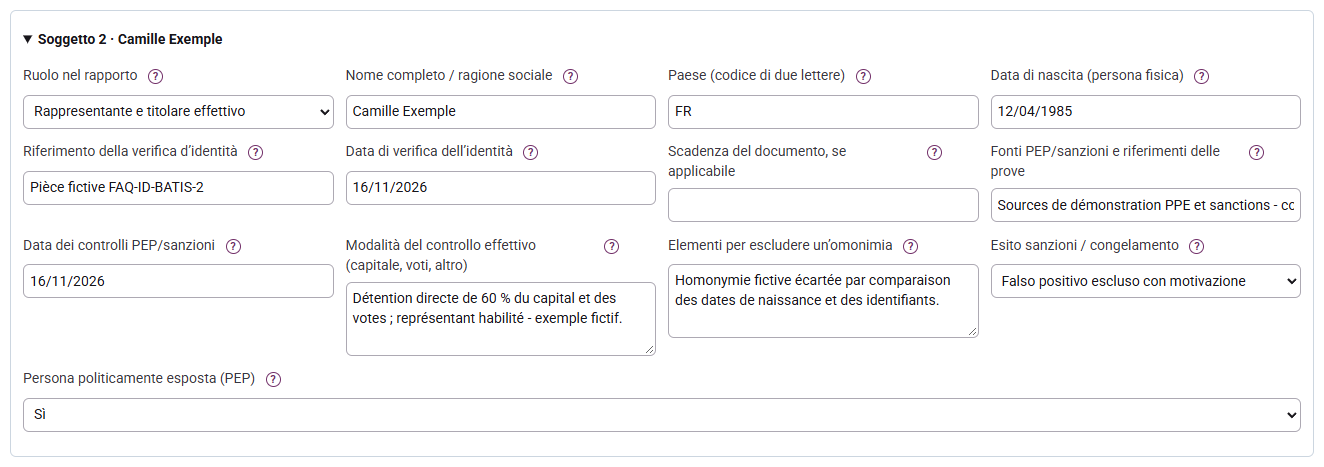
Una corrispondenza potenziale o confermata blocca l’approvazione. Esaminare identificativi e fonti; per un falso positivo scegliere il risultato escluso e motivare con almeno venti caratteri. Non selezionare «nessuna corrispondenza» per aggirare una segnalazione non esaminata. Alla presentazione e alla decisione, le ricerche rispettano la validità configurata, trenta giorni per impostazione predefinita.
Completare il caso PEP
Una PEP impone il rischio alto in Tempolia: documentare fondi, patrimonio, misure rafforzate e monitoraggio, poi rivolgersi a un altro approvatore abilitato. La decisione PEP spetta a un dirigente o a una persona specificamente abilitata. Segnalare gli eventi successivi tramite il monitoraggio continuo.
Fonti di riferimento
Preparazione e decisione sono fasi distinte. I diritti di lettura, modifica, approvazione ed esportazione possono differire: far verificare all’amministratore un’azione assente.
Salvare prima dell’invio
Nella scheda AML del cliente, seguire la sequenza e il riquadro « Cosa fare adesso? ». I collegamenti portano a preparazione, invio, decisione o eventi secondo lo stato e i diritti. Su un fascicolo inviato, Informazioni e prove esaminate permette di rileggere la preparazione.
Completare i controlli segnalati, salvare la preparazione e inviarla quando ammissibile. Salvare prima le modifiche non registrate. Prove scadute, segnalazioni aperte o identità modificata impediscono l’invio, che conserva un’istantanea della preparazione.
Motivare la decisione
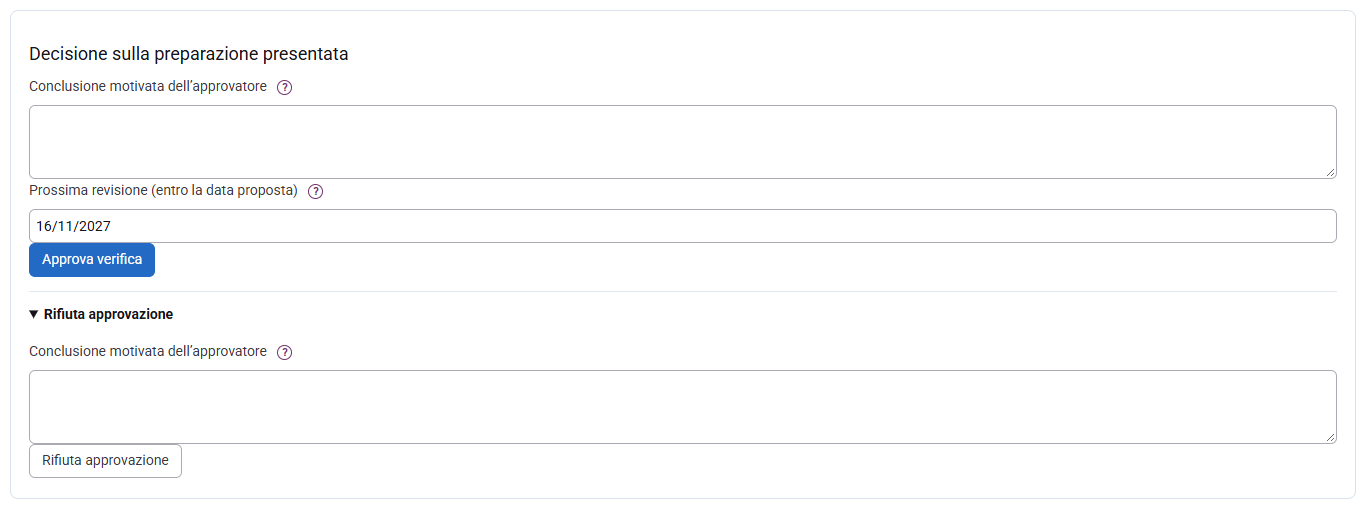
L’approvatore esamina le prove, scrive una nota di almeno dieci caratteri e approva o rifiuta. Se occorrono integrazioni, usare Rinviare in preparazione con un motivo: il rinvio è distinto dal rifiuto e non concede diritti di modifica all’approvatore. La data di revisione non supera il limite calcolato e può essere anticipata. Per il rischio alto nessun contributore al ciclo corrente di preparazione può approvare il proprio fascicolo.
Riaprire senza cancellare
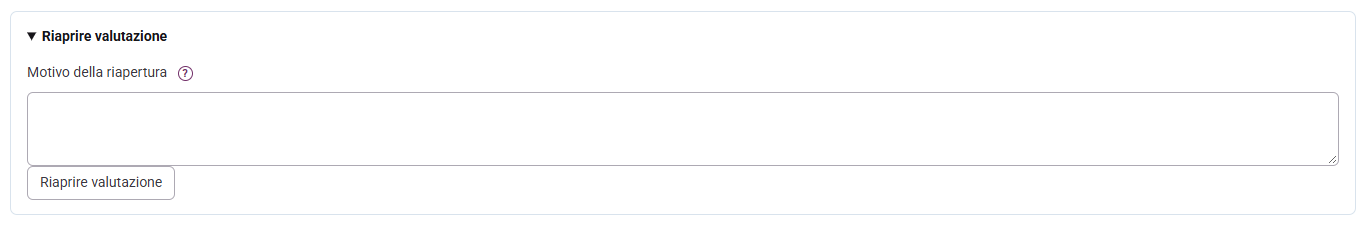
Dopo invio, approvazione o rifiuto, riaprire con una motivazione di almeno dieci caratteri. Riesaminare e salvare prima di un nuovo invio. Le decisioni precedenti restano nello storico; la riapertura non rinnova l’accordo e la chiusura di una segnalazione non lo ripristina. I controlli sono condivisi con i percorsi delle lettere d’incarico che li utilizzano.
La vigilanza prosegue durante tutta la relazione, aggiornando la conoscenza del cliente ed esaminando le operazioni in modo coerente. La scadenza della revisione non giustifica l’attesa davanti a un evento rilevante.
Scegliere una priorità
Aprire Adeguata verifica AML e scegliere una scheda. Da riesaminare raggruppa approvazioni inutilizzabili, stati incoerenti e vecchie attestazioni da riprendere; un rifiuto mantiene il proprio stato distinto. Le revisioni scadute includono il giorno della scadenza; quelle entro trenta giorni comprendono le date future fino al limite. Più segnalazioni contano come un solo cliente nella relativa scheda. Una revisione non pianificata non è aggiornata.
Affinare l’elenco
La ricerca riguarda nome o codice del cliente e nome o codice del responsabile. Il Responsabile cliente indicato nell’elenco non è automaticamente l’approvatore AML. Lo scudo in Azioni apre la scheda AML del cliente; il collegamento Monitoraggio antiriciclaggio del portafoglio riporta poi all’elenco filtrato.
Combinare stato, priorità, rischio registrato e ricerca. Scegliere Relazioni in corso, Tutte le relazioni o Relazioni terminate: conteggi e CSV usano lo stesso ambito. I filtri non ne cambiano i conteggi. I rischi di preparazione possono essere provvisori. Approvato appare soltanto quando i controlli restano soddisfatti; cambiamenti d’identità o di perimetro possono richiedere un riesame.
Segnalare e risolvere
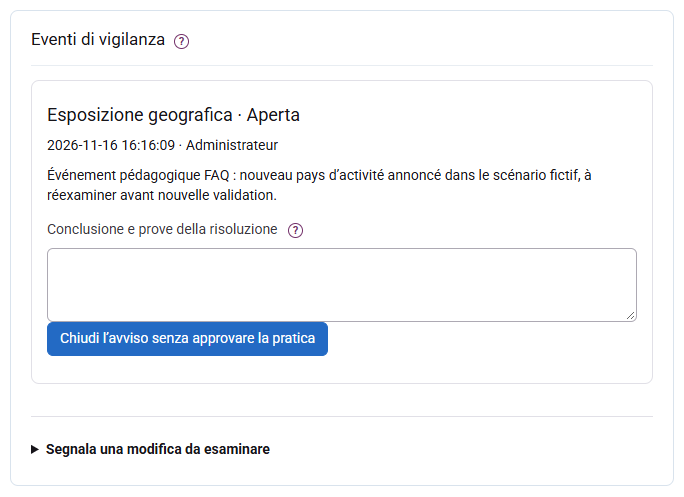
Registrare un evento su identità, titolarità, PEP, sanzioni, geografia, operazione o altro, descrivendo i fatti utili. La segnalazione invalida l’accordo corrente conservando lo storico. Un approvatore abilitato risolve con almeno venti caratteri di motivazione; occorrono poi riesame e nuova approvazione. Non registrare qui l’esistenza di una dichiarazione TRACFIN.
Fonti di riferimento
La tracciabilità deve consentire di ritrovare gli elementi esaminati e le decisioni prese. Giustificativi, fascicolo corrente e decisioni storiche sono complementari.
Rileggere lo storico
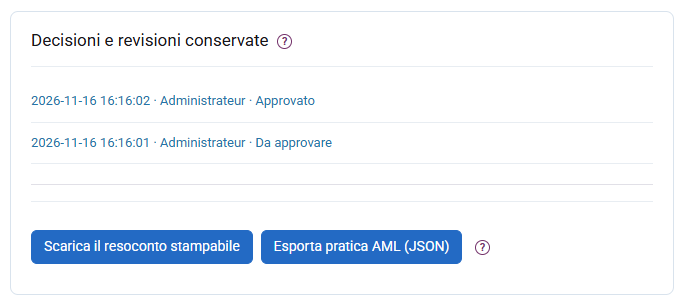
Nella scheda cliente, aprire AML, scendere a Decisioni e revisioni conservate e selezionare la revisione da leggere. Nei fascicoli inviati o approvati, Informazioni e prove esaminate descrive la preparazione corrente; ogni voce storica conserva la propria istantanea.
Aprire il cliente in Adeguata verifica AML e consultare una decisione storica. Essa conserva preparazione, autore, date e motivazione. Correzioni correnti e nuove revisioni non riscrivono le decisioni precedenti. Le impronte SHA-256 controllano i contenuti registrati, senza autenticare i documenti esterni.
Esportare un resoconto
Secondo i diritti, scaricare il JSON o il resoconto HTML. L’HTML si apre senza connessione e può essere stampato o salvato in PDF dal browser; comprende profilo di rischio, persone, decisioni ed eventi. I documenti referenziati non sono allegati: conservarli nel circuito documentale con i relativi riferimenti.
Organizzare conservazione e riservatezza
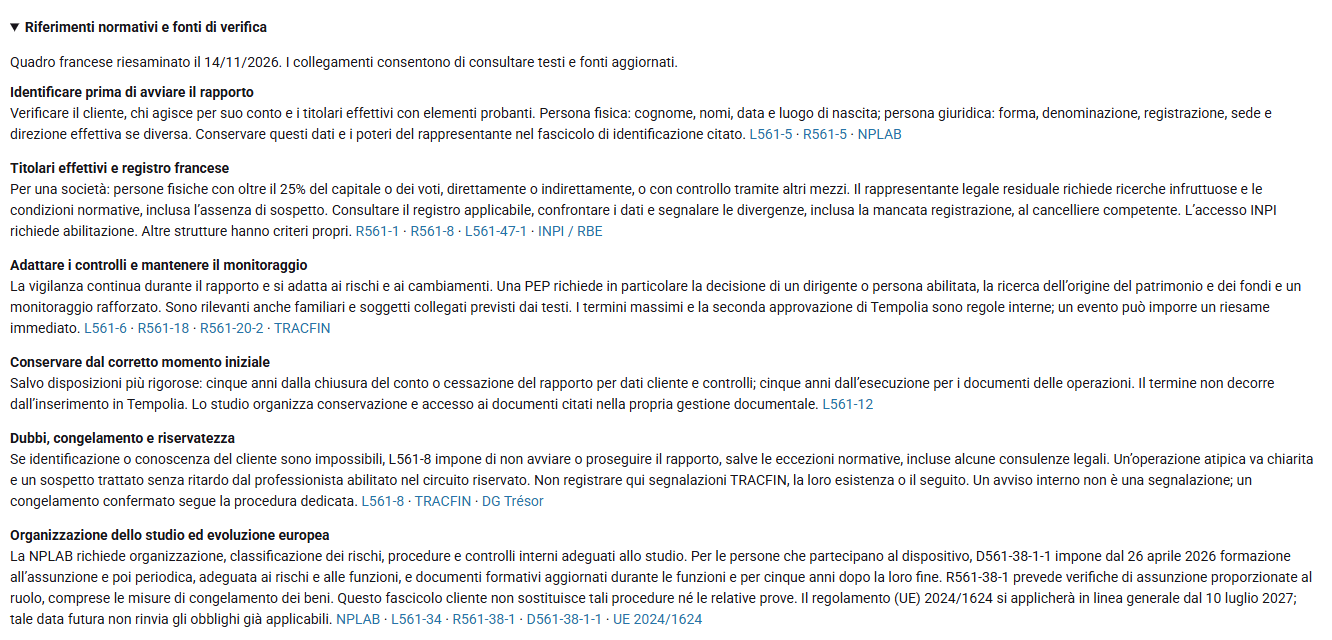
Salvo requisiti più rigorosi, il quadro francese prevede cinque anni dalla fine della relazione per informazioni e verifiche, e cinque anni dall’esecuzione per le operazioni. I termini non decorrono dall’inserimento. Organizzare accessi, copie di sicurezza e conservazione dei documenti; qui non viene avviata una cancellazione automatica. Dichiarazione TRACFIN, sua esistenza e seguiti restano fuori dal fascicolo cliente corrente e dalle esportazioni.
Fonti di riferimento
Il questionario CNOEC valuta l’esposizione della struttura professionale. È distinto dal questionario e dalla valutazione del singolo cliente: un portafoglio di fascicoli approvati non basta a compilarlo.
Preparare i dati
Scegliere prima l’ambito del portafoglio: Relazioni in corso, Tutte le relazioni o Relazioni terminate. La sintesi del questionario usa tale ambito e i diritti dell’account, indipendentemente dai filtri di dettaglio della tabella. Guida e riferimenti AML riunisce percorso, esempi di situazioni e riferimenti normativi; è accessibile anche in fondo a ogni fascicolo.
In Adeguata verifica AML, aprire la preparazione del questionario dello studio ed esportare il CSV se abilitati. Comprende data, clienti accessibili, preparazioni, scadenze, segnalazioni e rischi registrati. Le categorie possono sovrapporsi e i rischi dei fascicoli in preparazione restano provvisori. Un utente con ambito limitato non esporta i dati dell’intero studio.
Completare l’organizzazione dello studio
Raccogliere separatamente cartografia dei rischi della struttura, procedure, responsabilità, abilitazioni, formazione e controlli interni. Le guide distinguono obblighi e politica interna Tempolia. Rispondere nel questionario ufficiale per il perimetro e le date della campagna. La sintesi Tempolia non costituisce una risposta completa né un deposito ufficiale.
Formare le persone che partecipano al dispositivo
In uno studio francese di esperti contabili, le persone che attuano gli obblighi antiriciclaggio devono ricevere formazione all’assunzione e poi periodicamente. Dal 26 aprile 2026, D561-38-1-1 precisa che la formazione riguarda adeguata verifica, congelamento dei beni, sanzioni in caso di violazione e riconoscimento delle operazioni potenzialmente legate al riciclaggio o al finanziamento del terrorismo. Adeguare contenuto e frequenza ai rischi dello studio, alle funzioni, alle attività e alla posizione gerarchica delle persone interessate.
Documentare le assunzioni e conservare la formazione
Per le persone che partecipano al dispositivo antiriciclaggio, R561-38-1 prevede verifiche di assunzione strettamente proporzionate ai rischi del ruolo, tenendo conto di funzioni, attività e posizione gerarchica. Verificare in particolare che non siano soggette a misure di congelamento dei beni. Conservare riferimenti della procedura e prove nel circuito interno autorizzato dello studio; il fascicolo cliente non costituisce un fascicolo di assunzione.
Mantenere aggiornati i documenti relativi alla formazione obbligatoria durante le funzioni delle persone interessate e per cinque anni dalla fine di tali funzioni. Questo termine iniziale è distinto dalla fine di una relazione con un cliente. Per preparare il questionario, raccogliere ad esempio date, programmi, persone formate e attestati o altre prove disponibili, per ritrovare contenuto e frequenza della formazione durante un controllo. La sintesi CSV antiriciclaggio non è un registro della formazione e non conserva tali documenti al posto dello studio.
Verificare prima della risposta
Confrontare i dati con la popolazione effettiva e spiegare fascicoli non valutati, scadenze e segnalazioni. Verificare le istruzioni CNOEC aggiornate senza riutilizzare automaticamente una vecchia campagna. Per riprendere i fascicoli, consultare le priorità antiriciclaggio.
Fonti di riferimento
Formazione e conservazione delle prove - D561-38-1-1 ; Assunzioni - R561-38-1 ; Decreto del 24 aprile 2026 ; CNOEC - questionnaire d’exposition